2026年10月26日〜10月30日の週間FX-Review|今週の振り返りと翌週の展望
今週の全体概況と重要材料
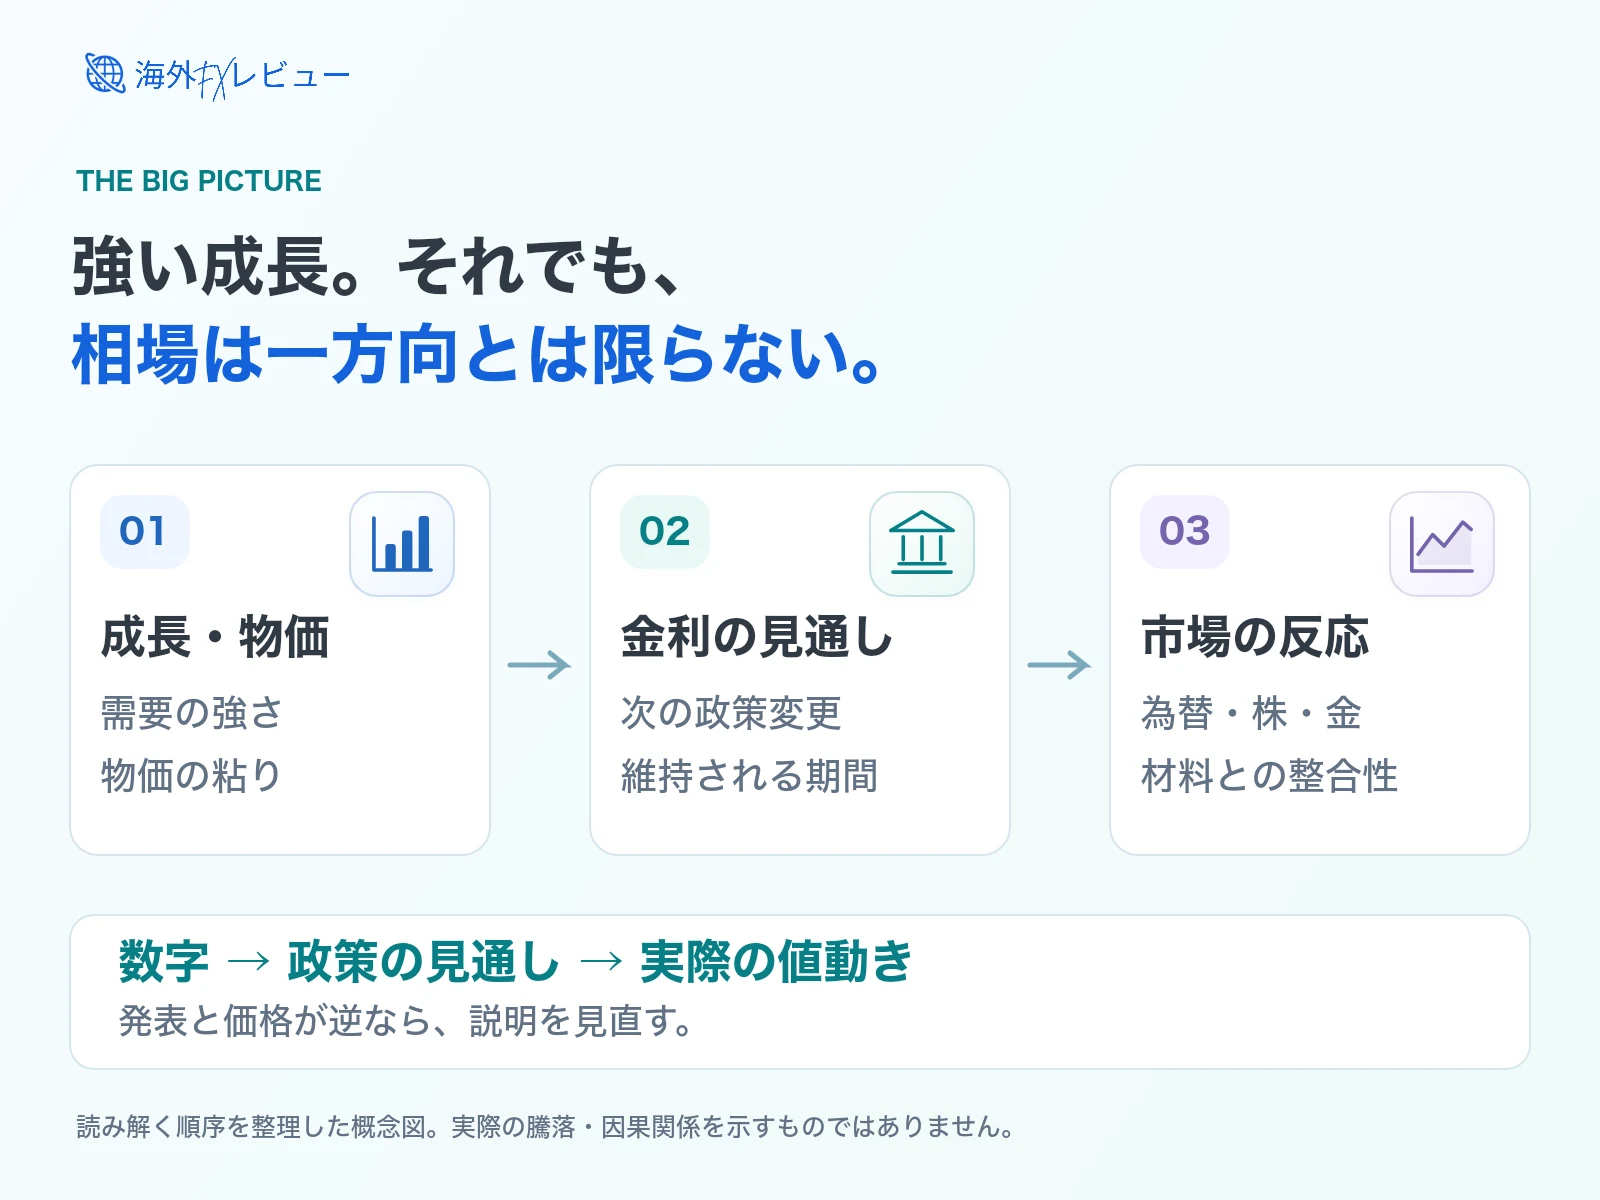
今週の焦点は、中央銀行の会合が終わったことではありません。成長を支える材料と、金利を下げにくくする材料が、同時に残ったことです。米GDPが伸びても、そのまま株高やドル高の説明にはならない。物価、実質消費、政策の先行きを切り分けて読む必要がありました。
10月28日の米連邦公開市場委員会(FOMC)声明では、政策金利の誘導目標が3.75〜4.00%に据え置かれました。票決は10対2で、反対した2委員は利上げを主張しています。翌29日発表の7〜9月期実質GDP速報は前期比年率3.4%増。一方、9月のPCE物価指数は前年比3.6%、食品・エネルギーを除く指数は3.1%で、実質個人消費の前月比増加は0.1%未満でした。名目消費の増加と、買える量の増加は同じではありません。
欧州中央銀行(ECB)は10月29日の政策決定で、預金ファシリティ金利2.50%などを維持し、エネルギー高が物価を押し上げ、成長を圧迫するリスクを説明しました。日銀は10月30日の公表資料で、無担保コール翌日物を1.25%程度で推移させる方針を決定。保有ETFの年間売却ペースを簿価ベース8,600億円程度とする見直しは、2027年1月からの実施です。来年の制度変更と、今週実際に市場へ出た売りを混同しないことが重要です。
株価では、ダウ現物が月曜終値から金曜終値までで1.13%下落し、日経平均現物は金曜に前日比2.12%下落しました。ただし、ナスダック100は取得系列の金曜分が欠けており、米株全体の週間方向を一括して断定できません。暗号資産では取引所のセキュリティ関連発表もあり、マクロ材料だけで値動きを説明しない週でした。各市場の確認範囲を以下で整理します。
気配の凡例
明示した観測期間で上方向を支持する根拠が優勢な状態。上昇予測や購入の推奨ではありません。
確認範囲では方向を絞る材料が拮抗している状態。
明示した観測期間で下方向を警戒する根拠が優勢な状態。売却の指示ではありません。
価格系列・時刻・期間などの根拠が不足している状態。中立とは区別します。
気配は翌週の値動きを保証するものではなく、CFD取引口座の価格に対する判定でもありません。
目次
- USD/JPY
- XAU/USD
- EUR/USD
- GBP/USD
- JP225
- US30
- USTEC
- S&P500(US500)
- USOIL
- BTC/USD
- 市場横断の総括と注目水準
- 翌週の重要イベント日程とシナリオ
- 今週の結論と、翌週の見方
- 注意事項・出典
USD/JPY
今週の事実 日銀公表のドル/円は26日17時が157.12〜157.14円、30日17時が157.55〜157.56円。気配の中点では157.130円から157.555円へ0.27%上昇しました。ただし金曜は9時の157.81〜157.82円から17時に低下。東京の月曜・金曜比較は上向きでも、金曜の一日を一方向のドル高と捉えることはできません。これはニューヨーク終値ベースの週間成績ではありません。
材料と解釈 米国では物価の高さが残り、日本では日銀の政策判断が示されました。両国の政策金利の水準差だけで為替を説明するのは不十分です。次の変更がどちらで先に、どの程度進むと見られるかが重要になります。会合後の東京定点と米国の指標公表は観測時刻も異なるため、今週の差額を特定の発表だけの効果とは認定しません。
翌週の基本線 2日の日銀展望レポート全文と、6日の米雇用統計を順に読む週です。米雇用・賃金が底堅く、米金利とドルがともに上向くなら上方向の条件。米雇用の減速や、日本側の追加引き締め観測が相対的に強まるなら下方向の条件です。雇用人数だけが強くても、賃金や改定値が弱ければ、単純なドル高の見方は崩れます。
注目点 11月3日は日本の現物株市場が休場ですが、海外の為替取引まで止まるわけではありません。翌週から米国の発表時刻は冬時間になります。17時の東京気配を、米雇用統計後の水準と取り違えないことが、振り返りの第一歩です。
XAU/USD
今週の事実 同一配信元でそろった金の当週価格は未取得です。一方、金を考える材料として、米PCE物価とFOMCの判断は確認できました。物価上昇を意識する材料があることと、金価格が実際に上がったことは別です。価格の裏付けなしに「インフレだから金高だった」とは書けません。
材料と解釈 金には物価・不確実性への備えという見方がある一方、利息を生まない資産として金利の影響も受けます。ここで確かめたいのは政策金利だけでなく、物価を差し引いた実質金利とドルです。今回は米実質金利の当週系列も未照合のため、どちらの作用が優勢だったかは保留します。
翌週の条件 基本は6日の米雇用統計に対する金利・ドル・金の反応を組み合わせて確認すること。実質金利が低下し、ドルも軟化するなら金の上方向を考える条件です。逆に、実質金利とドルがそろって上昇するなら下方向を警戒する条件になります。金だけが逆に動く場合には、この金利中心の説明を見直し、需給や固有の材料を別途確認します。数値の支持線・抵抗線は設けません。
EUR/USD
今週の事実 日銀公表のユーロ/ドルは26日17時が1.1205〜1.1206ドル、30日17時が1.1189〜1.1190ドル。中点の比較は0.14%下落です。比較時刻をそろえた範囲ではユーロがやや弱いものの、週間の高安や米国取引終了時の値は未取得です。
材料と解釈 ECBの据え置きには、エネルギー高が物価を押し上げる一方、景気を弱めるという難しさがあります。物価上振れが利上げ観測につながればユーロの支えになり得ますが、成長や交易条件への負担が強く意識されれば反対方向にも働きます。「エネルギー高=ユーロ高」という一本の説明にはできません。
翌週の条件 基本は米雇用統計に向けた米欧の政策見通しの比較です。米金利が低下し、欧州の景気懸念が拡大しなければ上方向の条件。米国の金利維持観測が強まるか、欧州の成長不安が広がれば下方向の条件です。ドルが下がってもユーロが反発しないなら、ドル要因だけの見方は崩れます。東京定点と欧州の参照レートを継ぎ合わせて支持線を作ることはしません。
GBP/USD
今週の事実 ECBが公表した対ユーロの米ドル・英ポンド参照値から、1ポンド当たりのドル額を計算すると、23日の約1.33683ドルから30日の約1.33989ドルへ0.23%上昇しました。前週金曜と当週金曜の同一手続の比較です。参照値の採取は通常14:10ごろの欧州中央銀行間手続に基づき、23日は21:10ごろJST、30日は22:10ごろJSTに相当します。日中高安やNY終値を示す値ではありません。
材料と解釈 英中銀が30日に公表した企業聞き取りの要約では、民間部門の生産拡大は緩やかで、消費者需要は弱く価格に敏感な一方、エネルギー関連費用などが物価圧力となっています。聞き取り期間は10月初めまでの6週間で、30日当日の経済状態を測った統計ではありません。成長の弱さと費用の高さが並ぶ点が、翌週の政策判断を読む手掛かりです。
翌週の条件 5日21:00 JSTに英中銀の政策判断・議事要旨と金融政策報告が予定されています。基本は決定した金利に加え、票決と成長・物価見通しを確認すること。引き締めを長く続ける姿勢と景気の底堅さが両立すれば上方向の条件です。成長懸念が強まる、または米ドルが全面的に強まるなら下方向の条件。金利が上がってもポンドが下がる場合には、「引き締めなら通貨高」という見方を維持しません。翌日の米雇用統計も別の材料です。
JP225
今週の事実 日経平均現物の30日終値は63,290.11円、前日比1,369.36円安、2.12%下落。公式画面の同日高値は64,589.04円、安値は62,711.42円でした。これらは金曜一日の値です。月曜からの全日足を取得できていないため、週間高安や週間騰落率は計算しません。
材料と解釈 日銀が示したETF売却ペースの見直しは、日本株の需給を考える新しい材料です。ただし実施は来年1月から。今週の下落を、既に売却額が増えた結果と説明するのは誤りです。将来の需給への見方、為替、企業要因を切り分ける必要があり、今回の資料だけで日中の下落原因を一つに特定することはできません。
翌週の条件 基本は2日の展望レポート全文と、3日の休場を挟む国内外の価格差を確認すること。現物指数が金曜安値を保ち、64,589.04円を回復できるかは、反発の持続性を見る一つの観測点です。安値62,711.42円を割り込む場合は下方向を警戒する条件になります。いずれも一日分の高安であり、複数回の反応を検証した支持抵抗ではありません。
注目点 円安でも株価が戻らないなら、為替だけで回復を説明する見方は崩れます。休場中に動く先物やCFDと、動かない現物指数を同じ現在値として比べないことも重要です。派生商品の休日取引と取引時間は、各市場・契約先で別途確認してください。
US30
今週の事実 S&P Dow Jones Indicesを出所とするFRED配信では、26日終値52,361.58から30日51,770.31へ1.13%下落。金曜単日でも29日52,342.56から1.09%下落しました。水曜終値52,475.10から週後半に押し戻された形です。取得したのは日次終値であり、週間の日中高安や、前週金曜を基準とする騰落率ではありません。
材料と解釈 米GDPの強さは企業需要を考える材料ですが、物価が高ければ金利の負担も残ります。さらに30日の雇用コスト指数は、民間・政府部門を含む雇用者報酬コストが季節調整済み前期比0.8%上昇しました。成長、消費の量、雇用コストは別の指標です。強いGDP一つで、週後半の株安を説明し切ることはできません。
翌週の条件 基本は、成長が利益に結び付き、金利負担がそれを打ち消さないかを見ます。現物終値が52,475.10を回復し、雇用統計後も維持するなら、今回の弱い観測を見直す条件。51,770.31を下回る終値が続くなら下方向への警戒が増します。この二つは今回得られた終値の観測点で、CFDの注文水準ではありません。雇用の減速で金利が下がっても株価が下がるなら、景気・利益側への懸念を優先して読み直します。
USTEC
今週の事実 FRED配信では、23日終値28,957.530に対し29日は29,402.510で、木曜までの比較は1.54%上昇。ただし28日の29,813.160から29日は1.38%下落しています。取得時の最新更新は29日22:37 CDT、30日12:37 JSTで、金曜30日の終値は欠けています。木曜までのプラスを「週間上昇」として確定させないことが重要です。
材料と解釈 BEAは7〜9月期GDPの設備投資について、情報処理機器などの増加を挙げています。これは需要の背景を読む手掛かりですが、個別企業の利益成長や、指数の割安さを示す証拠ではありません。将来への期待が強いほど、金利や利益見通しの変化が価格評価に与える影響も確認したいところです。
翌週の条件 基本は金曜終値を同一系列で補完してから、週末の位置を判定すること。補完後の価格が29,813.160を回復し維持するなら上方向を再評価する条件です。利益見通しの悪化と金利上昇が重なるなら下方向の条件になります。前者を満たしても企業側の裏付けが広がらない場合、指数の反発を広い改善とは見なしません。未取得の金曜価格を起点にした支持線は作りません。
S&P500(US500)
今週の事実 追加確認したFREDのS&P500現物系列は、10月29日分までの表示で、30日金曜の終値は取得できていません。したがって、当週の確定した騰落率や高安は示しません。本文の集計対象は現物指数で、下のOANDAのCFDチャートとは区別します。
材料と解釈 ダウやナスダック100だけで米国株を一括りにせず、S&P500も並べて反応を確認します。今週の成長・物価・金利を巡る材料が、米大型株にどのように受け止められたかを見るためです。ただし、一部の指数の動きだけで米国株全体の改善を認定せず、まず同じ日付・終値基準で比較できる範囲をそろえます。
翌週の条件 基本は金曜の現物終値を補完し、米指標後の反応を確認すること。需要の底堅さと金利負担の緩和が両立し、価格でも回復が続くなら上方向を考える条件です。金利上昇や需要への懸念とともに下落が続くなら下方向の条件。金利が下がっても株価が下がる場合は、金利低下を単純な追い風とする説明を見直します。未確認の支持線・抵抗線は設けません。
注目点 6日の米雇用統計は、雇用人数だけでなく、失業率・賃金・過去分改定と、発表後の指数の反応を照合します。現物市場の終了後も動くCFDの値を、そのまま現物の金曜終値として扱わないことが重要です。
USOIL
今週の事実 FREDで確認できたクッシングのWTI現物は26日105.25ドル、27日103.37ドル/バレルまで。金曜のCFD価格や先物清算値としては使いません。28日公表のEIA週間統計では、23日までの週の商業原油在庫は前週比190万バレル減少。一方、ガソリンは390万バレル増、留出油は150万バレル減でした。異なる製品の需給が同じ方向を向いていたわけではありません。
材料と解釈 原油在庫の減少は需給を考える一材料ですが、ガソリン増加や製油所の処理、輸出入の変化によって意味が変わります。在庫が減ったことだけで、原油需要の強さや価格の上昇を確定できません。また、ECBが説明したエネルギー高の経済への負担と、個別日のWTI価格の方向も分けて扱います。
翌週の条件 基本は4日のEIA統計で原油・石油製品・製油所稼働を組み合わせて読むこと。供給制約が強まる、または製品需要の改善を伴って在庫が減るなら上方向の条件です。供給の回復や製品在庫の積み上がりが進むなら下方向の条件。原油在庫の減少と製品需要の弱さが併存すれば、単純な強気の見方は崩れます。対象CFDの参照限月・ロール方式が未確認のため、価格の支持抵抗は保留します。
BTC/USD
今週の事実 Coinbaseを出所とするFREDの日付付き観測値は、26日80,056.43ドルから30日77,191.25ドルへ3.58%低下しました。ただし同系列は観測を「17時PST」と説明しており、10月の夏時間適用と更新時刻の整合性に確認が必要です。日付単位の比較としてのみ示し、正確なJST時点、分析時点の現在値、確定週足としては採用しません。
材料と解釈 Binance公式アカウントは30日付の発表で、ホットウォレットのセキュリティ事案と出金の一時停止を説明しました。これは当事者による発表で、調査結果や補填の完了を独立に確認したものではありません。発表には11月2日までの準備資産関連報告の公表計画もありますが、予定は実績ではなく、現在の入出金可否は最新案内での確認が必要です。Coinbaseの観測値の変化を、この事案だけが引き起こしたとは断定しません。
翌週の条件 基本は取引所固有の運用状況と、米雇用統計などのマクロ要因を別々に確認すること。運用の正常化を裏付ける続報が出て、同一取引所の価格でも回復を確認できれば上方向を考える条件です。運用上の不確実性が拡大する、または金融環境が引き締まるなら下方向を警戒します。株価と異なる動きが続く場合は、共通のリスク選好だけで説明する見方を取り下げます。土日の値動きと、未確定の週足を置き去りにしないことが重要です。
市場横断の総括と注目水準
確認できた価格は、同じ時刻の横並びではありません。為替の東京17時、ECBの参照値、株式の現物終値、WTI現物、暗号資産の日次観測には、それぞれ違う役割があります。数字をそろえて見せることより、何を比べた数字なのかをそろえることを優先します。
| 市場 | 気配と確認できた範囲 | 翌週に確かめたい点 |
|---|---|---|
| USD/JPY | 中立。東京17時の月→金中点で+0.27% | 日銀展望全文と米雇用・賃金を通じた政策見通し |
| XAU/USD | 未判定。価格・米実質金利の当週系列未確認 | 実質金利・ドルと金の反応が整合するか |
| EUR/USD | 中立。東京17時の月→金中点で−0.14% | 欧州の物価リスクと成長負担のどちらが意識されるか |
| GBP/USD | 中立。ECB参照クロスの金→金で+0.23% | 英中銀の票決・見通しと翌日の米雇用統計 |
| JP225 | 未判定。現物金曜終値63,290.11円 | 同日安値62,711.42円、高値64,589.04円との位置関係 |
| US30 | 弱気。現物月曜終値→金曜終値で−1.13% | 現物終値51,770.31と52,475.10の回復・維持関係 |
| USTEC | 未判定。金曜欠損、木曜まで+1.54% | 金曜値の補完後、現物終値29,813.160への回復の有無 |
| S&P500(US500) | 未判定。現物金曜終値は未取得 | 同一系列の終値補完と、需要・金利・価格の反応 |
| USOIL | 未判定。WTI現物は27日まで | 原油だけでなく製品需給、CFDの参照商品 |
| BTC/USD | 未判定。日付付き観測は月→金で−3.58% | 観測時刻の仕様、取引所の続報、週末の変化 |
表の水準は各現物系列の観測点です。反発の保証、注文価格、複数回検証済みの支持抵抗ではありません。高安を取得していない市場に、架空のラインを追加してはいません。
今週の数字から「成長が強いから全てのリスク資産に追い風」とは言えません。翌週は、金利が下がるとしても、それが物価の落ち着きによるものか、景気の悪化によるものかを区別したいところです。前者と後者では、同じ金利低下でも株・金・為替への含意が変わります。暗号資産ではさらに、保管・取引所運用という別の軸が残ります。
翌週の重要イベント日程とシナリオ
以下は10月31日の分析時点で確認した予定です。結果や市場予想値はまだ入れていません。米国は11月1日に夏時間が終了し、翌週の米指標はEST基準。英国は10月25日に冬時間へ移行済みです。
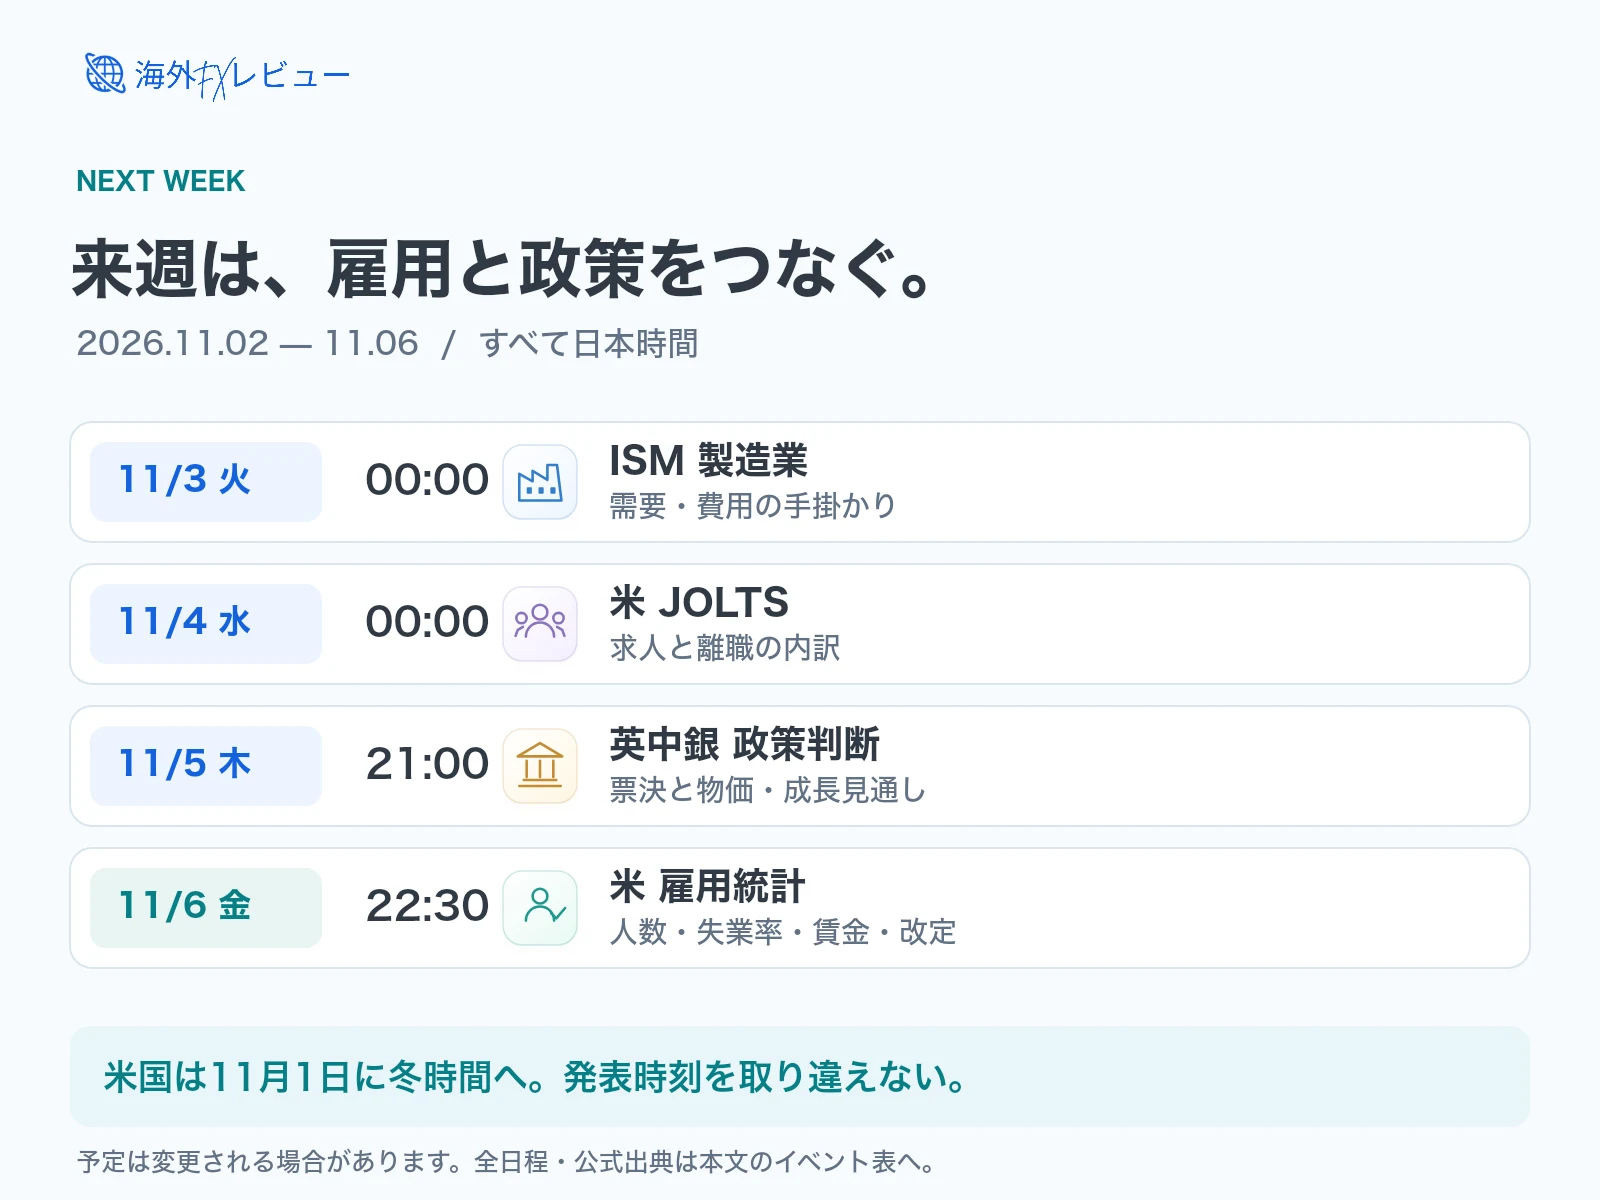
| JST | 予定・対象期間 | 読みどころと出典 |
|---|---|---|
| 11月2日 月 14:00 | 日銀展望レポート10月全文 | 30日公表の基本的見解に背景説明が加わる。日銀公表予定 |
| 11月2日 月 時刻未定 | 日銀総裁会見の記録掲載 | 会見自体は10月30日分。新しい政策会合ではない。日銀公表予定 |
| 11月3日 火 00:00 | 米ISM製造業PMI 10月分 | 米現地2日10:00 EST。総合指数に加え、新規受注・雇用・仕入価格。ISM公式日程 |
| 11月3日 火 終日 | 日本の現物株市場休場 文化の日 | 先物の休日取引・CFD・海外為替は別扱い。JPX休場日 |
| 11月3〜4日 州により異なる | 米連邦一般選挙 米現地3日 | 全国一律の投票終了・結果確定時刻は置かない。結果の認証は州当局による。FEC選挙情報 |
| 11月4日 水 00:00 | 米JOLTS 9月分 | 米現地3日10:00 EST。求人と離職の内訳。BLS公式日程 |
| 11月4日 水 8:50 | 日本のマネタリーベース10月分 | 残高の増減と政策金利の変更を区別。日銀公表予定 |
| 11月5日 木 00:00 | 米ISMサービス業PMI 10月分 | 米現地4日10:00 EST。需要と価格圧力の組み合わせ。ISM公式日程 |
| 11月5日 木 00:30 | EIA週間石油統計 10月30日までの週 | 米現地4日10:30 EST。例外表に当週の変更掲載なし。EIA公式日程 |
| 11月5日 木 8:50 | 日銀9月17〜18日会合の議事要旨 | 10月会合の議事要旨ではない。日銀公表予定 |
| 11月5日 木 21:00 | 英中銀政策判断・議事要旨・金融政策報告 | 英現地5日12:00 GMT。票決と成長・物価見通し。英中銀公式日程 |
| 11月5日 木 22:30 | 米生産性・単位労働コスト 7〜9月期速報 | 米現地5日8:30 EST。雇用コストと生産性の関係。BLS公式日程 |
| 11月6日 金 22:30 | 米雇用統計10月分 | 米現地6日8:30 EST。雇用人数、失業率、賃金、過去分改定。BLS公式日程 |
| 11月7日 土 01:00ごろ | 植田総裁講演 ワシントンDC現地6日 | 対象週の米国金曜に当たる日本時間翌日。掲載・時刻変更に注意。日銀公表予定 |
米株の通常取引は翌週、23:30〜翌06:00 JSTになります。10月30日の通常終了05:00 JSTと同じではありません。NYSEとNasdaqの公式休日一覧には11月2〜6日の予定休場・短縮取引はありませんが、臨時変更は公開前にも再確認が必要です。
翌週はISMで需要と費用の手掛かりを得て、JOLTS、雇用統計へ進みます。まず「米国の雇用が底堅く、物価圧力も残る」場合には、金利が下がりにくいとの見方が強まり得ますが、株式は需要の強さと金利負担の綱引きになります。反対に「雇用・賃金が減速する」場合は、金利低下が支えになるのか、景気不安が勝つのかを確認します。数字と価格が逆方向なら、事前の筋書きより市場の反応を優先します。
米国の選挙については、投票日が同じでも、開票状況と州による結果の認証は別段階です。途中経過から政策の実現や相場の方向を確定せず、金利・ドル・株価の実際の反応と切り分けます。金融政策の週であると同時に、情報の確度を見分ける必要がある週でもあります。
英国では5日の政策判断と6日の米指標が連続するため、GBP/USDを英中銀だけの物語にしないこと。日本では休場前後の観測時刻をそろえること。この二つを押さえると、発表の数に圧倒されず、何が見方を変えたのかを追いやすくなります。
今週の結論と、翌週の見方
今週、10市場を通して見えてきたのは、景気の強さだけでは、相場の方向は決まらないということです。需要が支えになる一方で、物価の粘りは金利の負担を残す。同じ材料でも、どちらが意識されるかによって、市場の反応は変わります。
為替では、各国の金融政策の先行きを比べる。株式では、需要への期待と金利負担の釣り合いを見る。金は実質金利とドル、原油は原油・製品双方の需給、BTCはマクロ環境に加えて取引所固有の状況も切り分ける。共通の材料を見ながら、それぞれの市場に固有の問いを持つことが大切です。
翌週は、ISMで需要と費用、JOLTSで雇用の内訳を確かめ、英中銀の判断と米雇用統計へ進みます。発表の強弱だけで結論を急がず、①数字の中身、②政策見通しの変化、③金利・通貨・株価の反応の順に照合する。想定と価格が食い違えば、相場ではなく、自分の説明を見直す。それが翌週を読む軸になります。
そして、分からない部分は分からないまま区別する。確認時刻や商品の違う価格をつなぎ、整った物語にしてしまわないこと。今回の未判定は、値動きがないという意味ではなく、判断を支える確認がまだ足りないという意味です。
方向を決めつけず、見方を変える根拠を持って、次の一週間へ。
注意事項・出典
分析基準:2026年10月31日12:33 JST。振り返りは10月26〜30日、展望は11月2〜6日です。金曜の米株通常取引終了は31日05:00 JST。BTCは週末も取引が続くため、この時刻を週末終値とは扱いません。
本稿は情報提供を目的とする記事で、特定の金融商品・取引・口座開設を推奨するものではありません。FX・CFD・暗号資産等には損失リスクがあります。記載した条件は仮説を検証するためのもので、売買指示や価格・利益の保証ではありません。紹介リンクは追加していません。
価格比較の計算式は「終了値÷開始値−1」に100を掛け、小数第2位に丸めています。為替の日銀気配は上下の中点、GBP/USDは同日のECB対ユーロ参照値「USD÷GBP」を使用し、丸め前の値で変化率を計算しました。異なる市場・配信元・日足境界を接続していません。前週の原稿の数値は流用せず、必要な前週金曜の基準値も今回の公式系列で再確認しています。
日銀資料は各公表日の東京気配、株価は現物日次終値、EIAのWTI価格は現物の日次参照です。いずれもリアルタイムのCFD約定価格ではありません。原油先物の限月は採用していません。BTCの日次値のJST換算は仕様確認待ちで、UTC月曜始まりの週足を採る場合の終了は11月2日09:00 JSTです。この境界での確定週足も未取得です。
各市場にはTradingViewの正規ウィジェットによる日足チャートと参照リンクを配置しています。銘柄・配信元・商品種別・通貨・遅延表示を確認してください。チャートは閲覧時点で更新され、本文の分析時点を保存した図ではありません。表示価格を本文の集計値へ混ぜず、外部表示が利用できない場合は参照リンクで確認してください。
主な資料公開日と対象期間は次のとおりです。
- FOMC声明:10月28日14:00 EDT公開、29日03:00 JST。10月27〜28日会合。
- BEA GDP速報・個人所得消費支出:10月29日8:30 EDT公開、同日21:30 JST。GDPは7〜9月期、個人消費・物価は9月分。四半期前期比年率と月次・前年比を区別。
- ECB政策決定:10月29日。通常公表14:15 CET=22:15 JST。預金・主要リファイナンス・限界貸出の3金利を区別。
- 日銀政策決定:10月30日12:02 JST公開。会合開催日、ETF見直しの実施時期、全文の公表予定を区別。
- BLS雇用コスト指数:10月30日8:30 ET=21:30 JST。9月末までの3か月の季節調整済み変化と、12か月の未調整変化を区別。
- 英中銀企業聞き取り要約:10月30日公開。聞き取りは10月初めまでの6週間。
- EIA週間統計:10月28日号、通常10:30 EDT=23:30 JST公表。対象は10月23日までの週。次回11月4日米国時間の対象週とは異なる。
- Binance公式発表:10月30日付。事案発生の記載時刻は30日04:05 UTC+8=05:05 JST。投稿時刻の分単位は未確認。事業者の説明・予定であり、独立調査や補填完了の認定ではない。
Web取得は10月31日12:07〜12:33 JSTの調査区間で記録しています。個々のWeb応答には秒単位の取得時刻が付かないため、精度を補ってはいません。価格の有効日・時刻、配信遅延、資料の更新時刻、権利条件と欠損は別添の証拠台帳に記録しています。
金の当週価格、米ハイテク株・S&P500現物の金曜終値、BTCの観測時刻仕様など、本文で未取得・未判定とした項目は補完していません。外部チャートの現在表示で置き換えず、各市場の確認範囲を区別しています。日程や取引所の運用状況は、利用時点の公式案内で再確認してください。
チャートの銘柄・配信元・本文との対応
- USD/JPY:閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。為替・USD/JPY(1米ドルあたり円)。TradingView銘柄欄の配信元・遅延表示を確認。本文の日銀東京気配とは別系列です。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。
- XAU/USD:閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。OANDAの金/米ドル参照チャート。米ドル/トロイオンス。本文の未取得OHLCを補完した値ではありません。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。
- EUR/USD:閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。OANDAの為替参照チャート。1ユーロあたり米ドル。本文の日銀東京気配とは別系列です。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。
- GBP/USD:閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。OANDAの為替参照チャート。1ポンドあたり米ドル。本文のECB参照クロスの計算値とは別系列です。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。
- JP225:閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。OANDAのJapan 225・米ドル建てCFD参照。本文の日経平均現物・円建て系列とは商品・通貨が異なります。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。
- US30:閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。OANDAのUS Wall St 30・CFD参照。米ドル建て指数ポイント。本文のダウ現物終値とは別商品・別系列です。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。
- USTEC:閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。OANDAのUS Nas 100・CFD参照。米ドル建て指数ポイント。本文のナスダック100現物系列とは別商品です。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。
- S&P500(US500):閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。OANDAのS&P 500・CFD参照。米ドル建て指数ポイント。S&P500現物指数・FRED配信の日次終値とは別商品です。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。
- USOIL:閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。TradingViewのWTI原油CFD参照。米ドル/バレル。本文のEIA現物系列ではなく、先物限月はこの図から確定しません。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。
- BTC/USD:閲覧時点で更新される外部チャートです。分析基準時点の保存図ではありません。Coinbaseのビットコイン現物/米ドル。米ドル/BTC。24時間取引であり、為替・株式と同じ週末終値を意味しません。 配信元ごとの日足区切り・価格更新時刻は提供元表示を確認してください。